
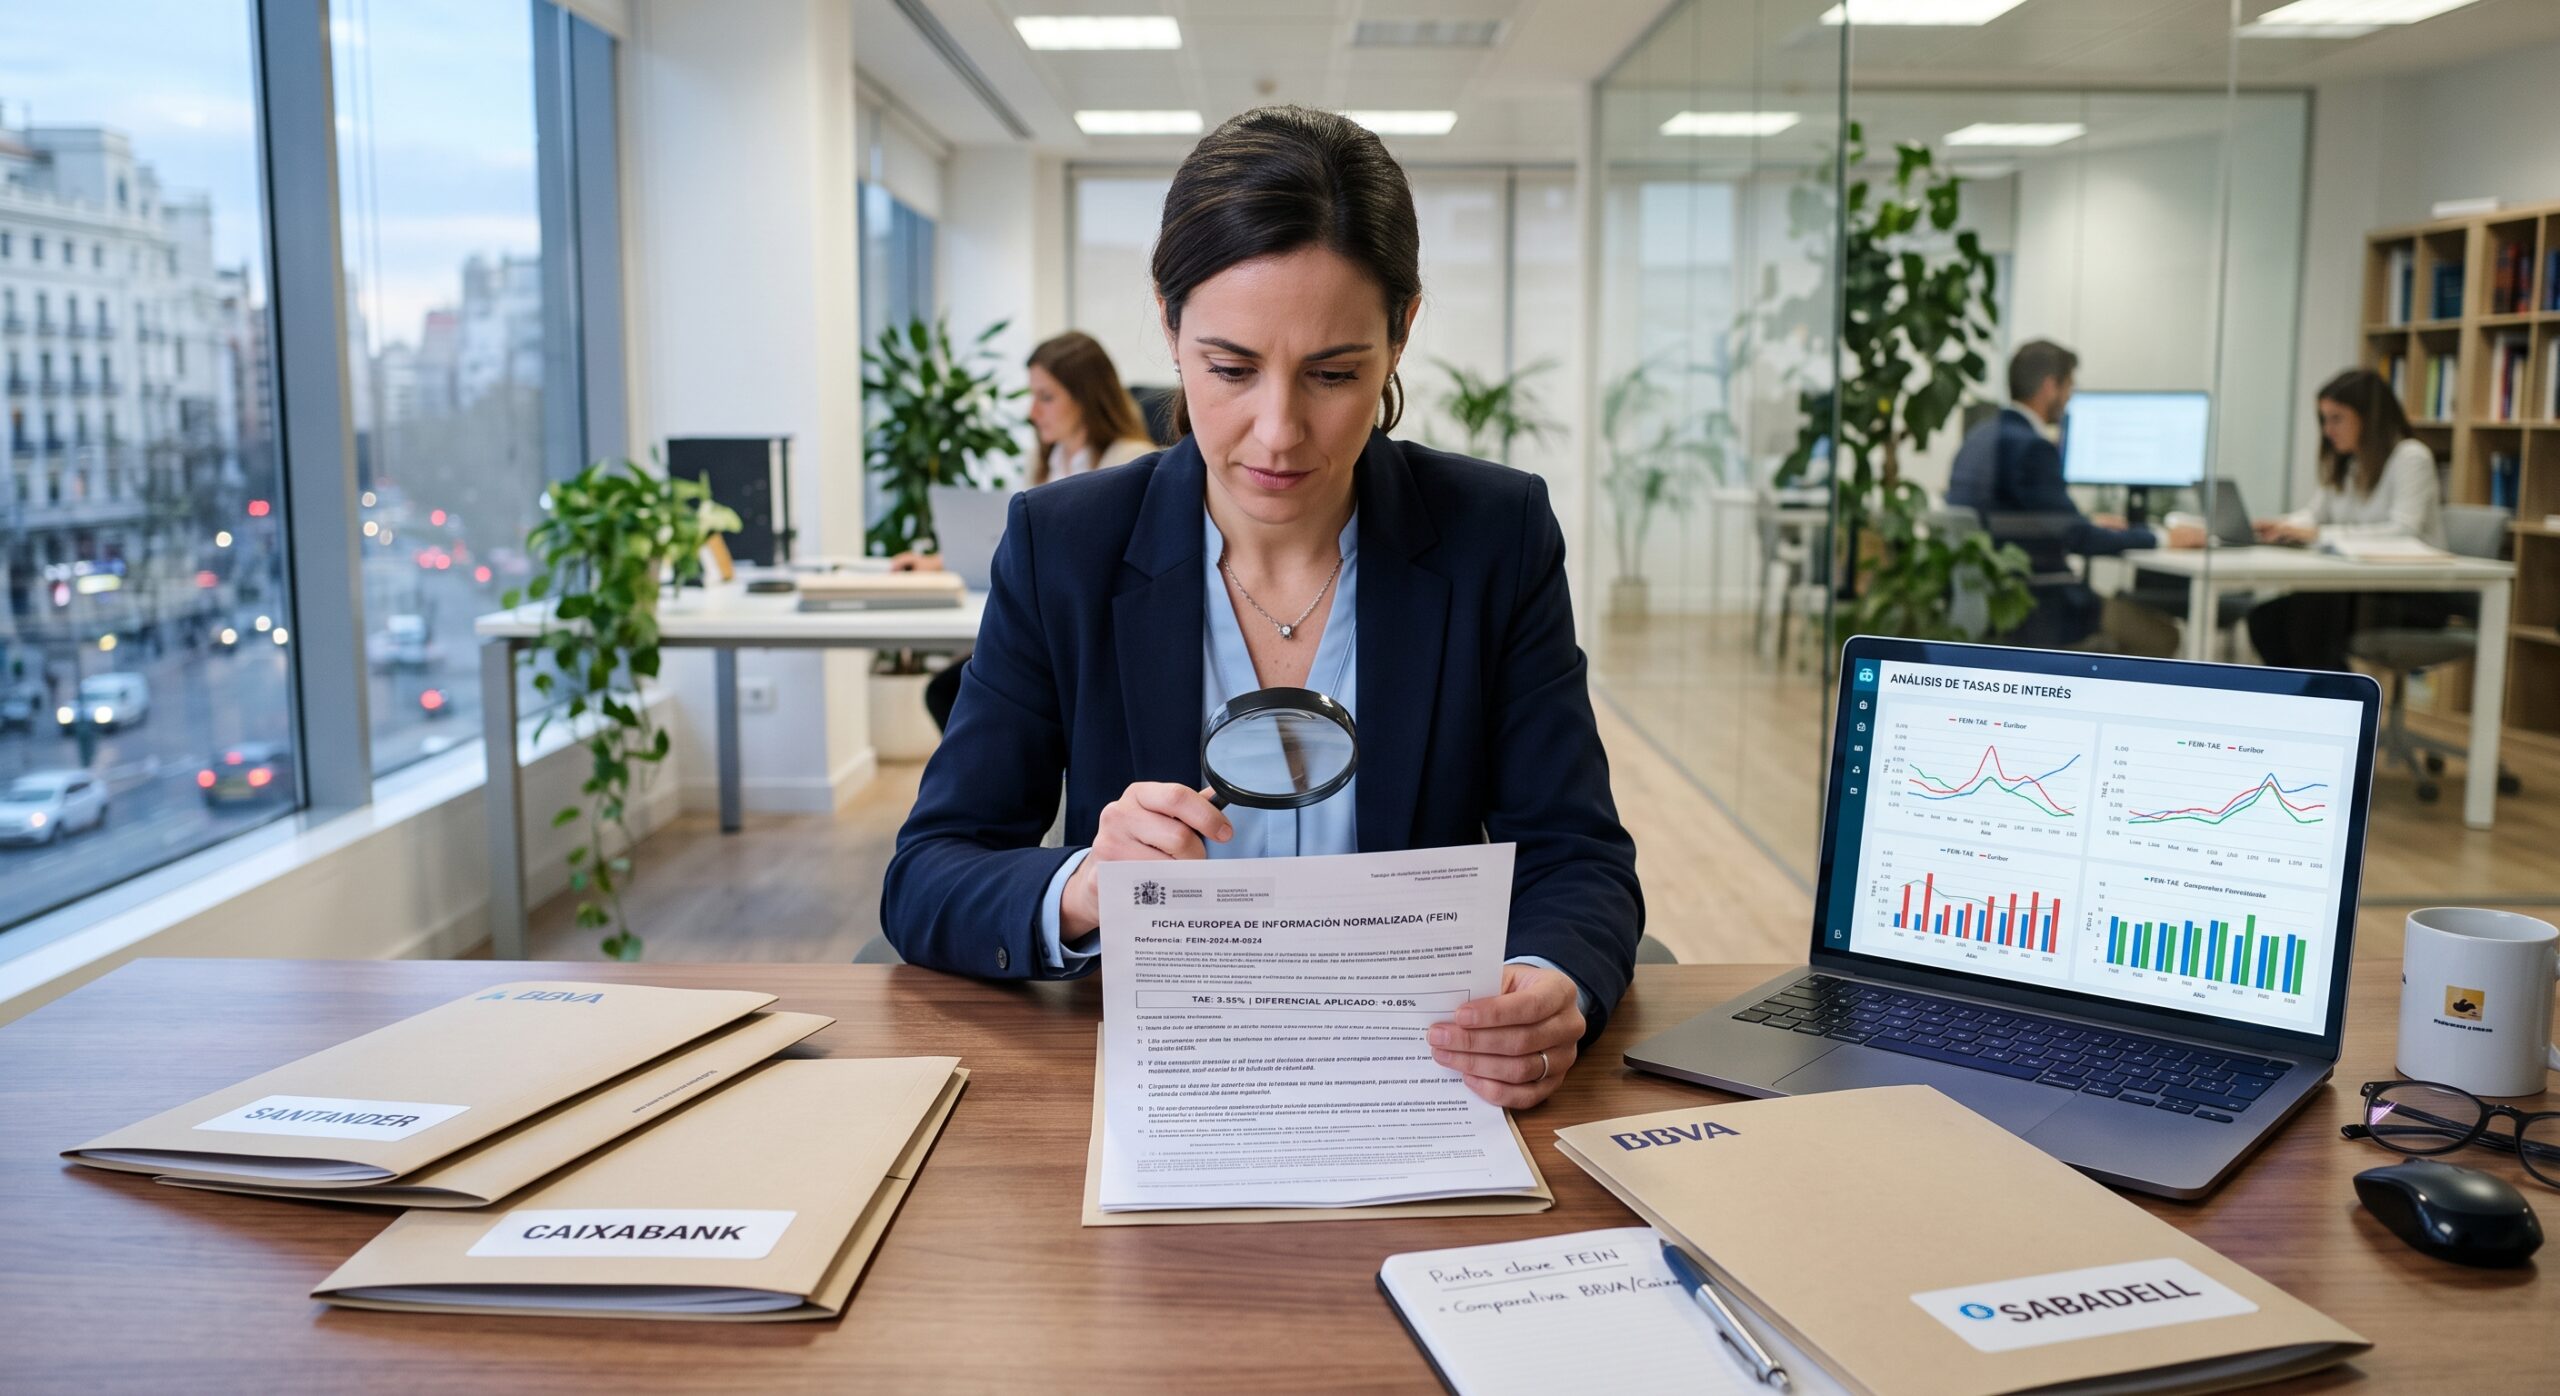
En el escaparate de cualquier sucursal bancaria o comparador online, los porcentajes de interés compiten por captar tu atención. Sin embargo, fijarse únicamente en la cifra más llamativa puede costarte miles de euros a lo largo de los años. Comprender la distinción matemática y legal entre el TIN (Tipo de Interés Nominal) y la TAE (Tasa Anual Equivalente) es la regla de oro para no caer en ofertas con sobrecostes camuflados.
Radiografía del TIN: el precio bruto del dinero
El TIN es el porcentaje fijo que cobra la entidad prestamista por cederte el capital durante un periodo determinado. Si una hipoteca tiene un TIN anual del 2,60%, significa que pagarás ese tipo aplicado directamente sobre el saldo vivo del préstamo.
El problema fundamental es que el TIN ofrece una visión incompleta de la operación:
- No incluye comisiones bancarias de ningún tipo (apertura, estudio o mantenimiento de cuenta).
- Ignora por completo los gastos de tasación necesarios para formalizar la hipoteca.
- Deja fuera el coste anual de los productos combinados (seguros de hogar, pólizas de vida, tarjetas de crédito o alarmas) que el banco te exige suscribir para disfrutar de ese tipo nominal.
Mirar únicamente el TIN al comparar dos entidades equivale a elegir un billete de avión fijándote solo en la tarifa base, sin comprobar cuánto te cobrarán por la maleta de mano, la elección de asiento o las tasas de emisión.
La TAE: el termómetro del coste global
La TAE es la fórmula financiera estandarizada y regulada por el Banco de España para reflejar el coste real, efectivo y completo de la financiación a lo largo de un año. Su gran virtud es que homogeneiza las condiciones contractuales, permitiendo contrastar préstamos que presentan estructuras de comisiones y bonificaciones totalmente dispares.
La TAE integra en su algoritmo:
- El Tipo de Interés Nominal pactado.
- Las comisiones de apertura o formalización.
- Los costes de tasación exigidos para valorar la vivienda.
- El desembolso periódico en las primas de seguros o productos vinculados exigidos contractualmente por la entidad para mantener el tipo bonificado.
Comparativa real: la trampa del TIN bajo desarmada
Para comprobar cómo un TIN más bajo puede esconder un préstamo mucho más caro, analicemos el caso de un comprador que solicita 180.000 € a 25 años (300 mensualidades):
| Concepto evaluado | Banco A («Gancho Comercial») | Banco B («Coste Transparente») |
| TIN publicitado | 2,40% | 2,85% |
| Comisión de apertura | 0,50% (900 € de entrada) | 0 € |
| Seguro de vida anual | 460 € / año (compañía bancaria) | 170 € / año (prima estándar) |
| Seguro de hogar anual | 330 € / año (compañía bancaria) | 190 € / año (prima estándar) |
| Gasto anual en vinculaciones | 790 € al año | 360 € al año |
| TAE RESULTANTE FINAL | 3,52% | 3,14% |
| Coste total pagado a 25 años | 270.150 € | 260.670 € |
| Veredicto económico | ❌ 9.480 € más caro en total | ✅ Opción más económica |
A simple vista, el Banco A parecía el ganador indiscutible por ofrecer un interés nominal 45 puntos básicos más reducido. Sin embargo, las primas desorbitadas de los seguros inflan la TAE, provocando que el titular pague casi 9.500 € adicionales al finalizar el crédito.
La TAE Variable: una métrica de carácter orientativo
Si estás analizando préstamos hipotecarios a tipo variable, te toparás con la denominación TAE Variable (TAEV). En este caso, conviene tener presente una advertencia operativa fundamental:
⚠️ Atención al cálculo de la TAE Variable:
La TAE Variable se calcula asumiendo de manera puramente teórica que el Euríbor del día de la firma se mantendrá exactamente igual durante los 20 o 30 años de vigencia del préstamo. Dado que el Euríbor fluctúa continuamente, esta tasa nunca representa lo que pagarás en el futuro: sirve única y exclusivamente como herramienta para comparar dos hipotecas variables en el mismo momento temporal.
Qué partidas no se incluyen nunca en la TAE
Aunque la TAE es el indicador más fiable, la normativa excluye deliberadamente ciertos costes que no corresponden al banco:
- Los impuestos de compraventa: El Impuesto sobre Transmisiones Patrimoniales (ITP) en vivienda de segunda mano o el Impuesto sobre el Valor Añadido (IVA) en vivienda de obra nueva.
- Los aranceles de la escritura de compraventa: La notaría y el registro relativos al cambio de propiedad del inmueble (aunque los de la constitución de la hipoteca sí son asumidos íntegramente por la entidad financiera).
- Penalizaciones contractuales eventuales: Recargos o intereses por impago o demoras en las mensualidades.
Al solicitar ofertas a varias entidades financieras, exige siempre la entrega de la FEIN (Ficha Europea de Información Normalizada). En este documento obligatorio por ley encontrarás la TAE calculada bajo parámetros idénticos, permitiéndote tomar una decisión basada en datos financieros contrastados.
-
Cuánto puedo pedir de hipoteca según mi sueldo: límites
Antes de lanzarse a visitar pisos o consultar portales inmobiliarios, la primera pregunta que debe…
-
Cuánto dinero hay que tener ahorrado para comprar una casa: guía y números reales
Saber con exactitud cuánto dinero hay que tener ahorrado para comprar una casa es el…
-
El banco deniega la hipoteca: qué hacer y cómo solucionarlo
Descubrir que el banco deniega la hipoteca tras semanas de recopilar documentación suele resultar desalentador…

Deja una respuesta