
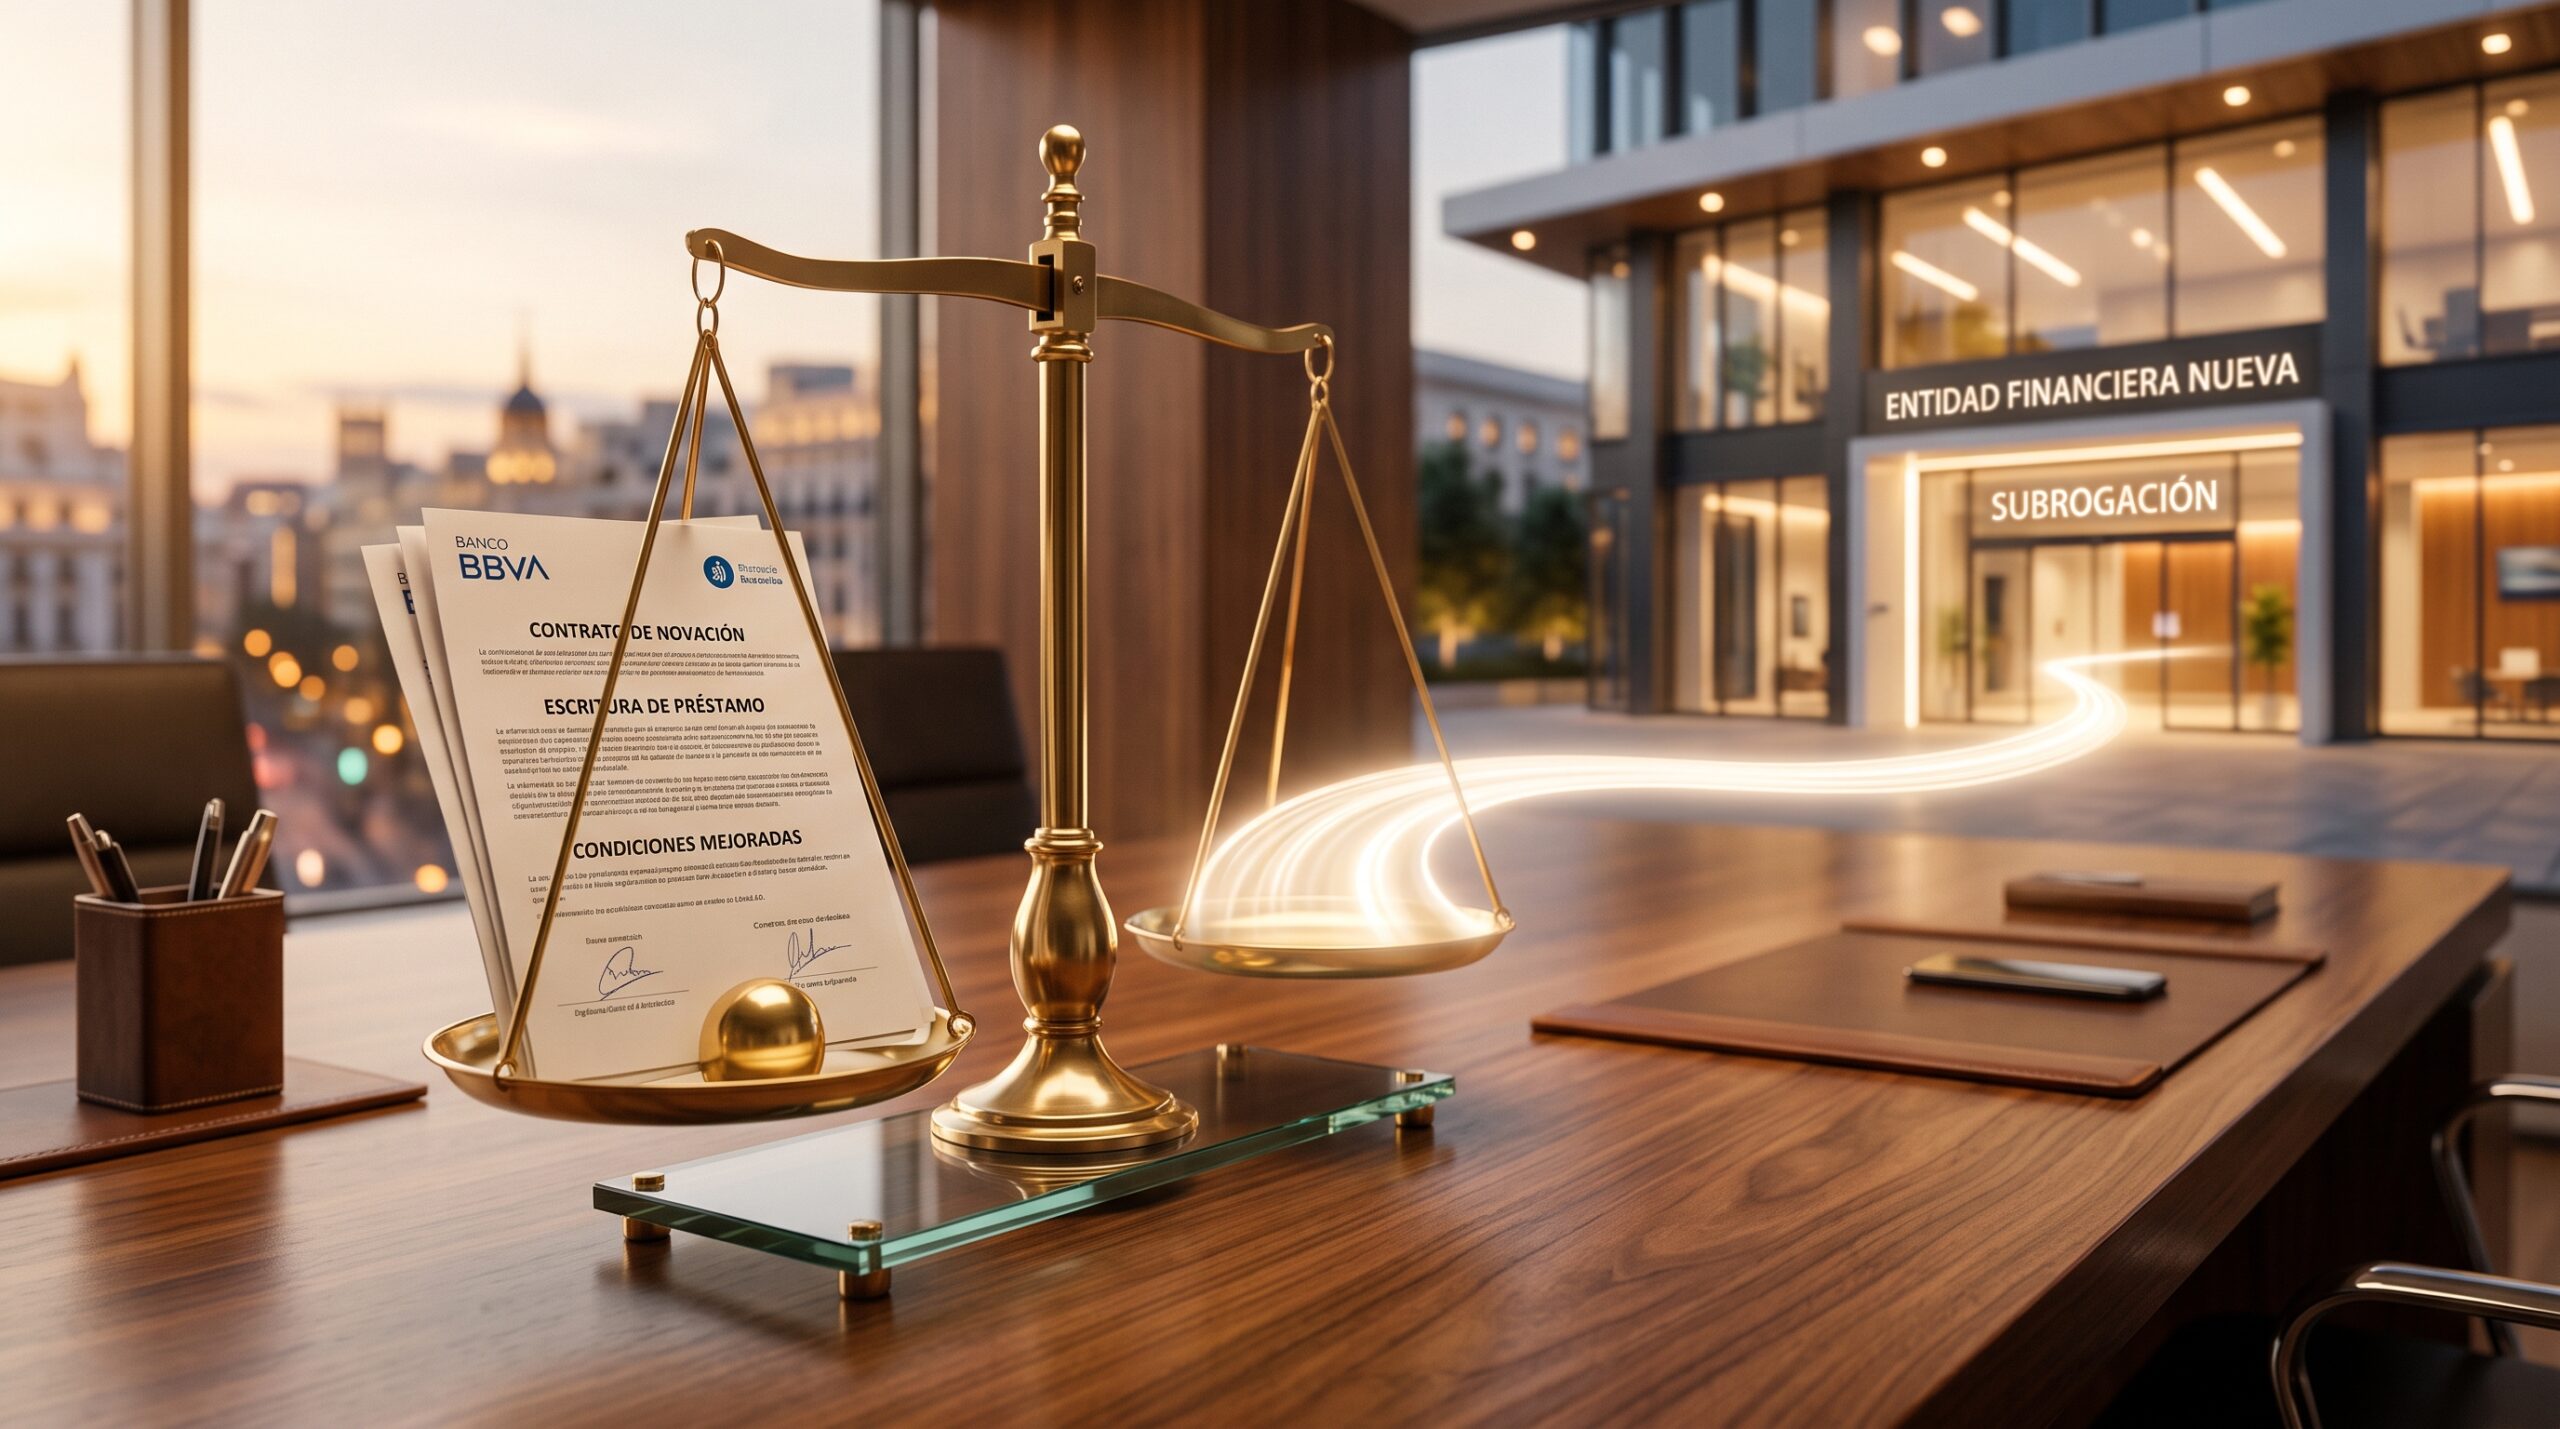
Si tu objetivo es rebajar la cuota de tu hipoteca o cambiarte a un tipo de interés fijo pero prefieres evitar el cambio de banco, la novación hipotecaria es la vía más directa. Se trata de un acuerdo voluntario entre el prestatario y la entidad actual mediante el cual se pacta la alteración de determinadas cláusulas sin romper el contrato original.
¿Qué cláusulas se pueden renegociar mediante novación?
La novación ofrece un abanico amplio de adaptación según tus necesidades económicas:
- Tipo de interés: Reducir el diferencial aplicado sobre el Euríbor o transformar una hipoteca variable en fija o mixta para eludir la inestabilidad de las revisiones periódicas.
- Plazo de amortización: Alargar el plazo para pagar una mensualidad más baja o acortarlo para liquidar la deuda con mayor rapidez ahorrando costes de intereses.
- Titulares de la deuda: Retirar a un cónyuge en supuestos de ruptura o liquidación de gananciales, o liberar a familiares que figuraban como avalistas en los momentos iniciales de la compra.
- Ampliación de capital: Solicitar liquidez añadida sobre el mismo préstamo para financiar proyectos de gran envergadura (como reformas completas), aprovechando tipos hipotecarios que suelen ser sensiblemente inferiores a los del crédito al consumo.
Comparativa de costes: Novación frente a Subrogación
Antes de decidirte por renegociar o cambiar de entidad, conviene cotejar los gastos habituales de ambas vías:
| Partida de gasto | Novación (Mismo banco) | Subrogación (Cambio de banco) |
| Tasación del inmueble | Solo si hay ampliación de capital (300 € – 400 €) | Siempre necesaria (300 € – 450 €) |
| Comisión bancaria | 0% a 0,50% (solo si figuraba en contrato) | 0% a 0,25% (fijada por ley) |
| Aranceles Notaría y Registro | Reducidos o exentos si solo cambia el tipo | Asumidos por el nuevo banco |
| Honorarios de Gestoría | 150 € – 300 € (según entidad) | Asumidos por el nuevo banco |
| Impuesto IAJD | Exento por ley | Exento por ley |
Cómo enfocar la negociación ante tu entidad bancaria
Los bancos son empresas que calculan el binomio rentabilidad-riesgo; no aplican rebajas de tipo por mera simpatía. Para lograr un acuerdo ventajoso, prepara tu postura con antelación:
- Acredita tu solvencia intachable: Resalta tu histórico de cero retrasos en el abono de cuotas, tu estabilidad laboral continuada y el mantenimiento de saldos medios o ingresos regulares en la entidad.
- Presenta alternativas reales: Acudir al despacho del director con una oferta formal de un banco competidor bajo el brazo cambia radicalmente la conversación. La perspectiva de perder a un cliente cumplidor activa de inmediato las herramientas del departamento de retenciones.
- Formalización privada: Si la renegociación se centra exclusivamente en el tipo de interés o en la renuncia a productos bonificadores, exige que se formalice mediante un anexo contractual privado, eludiendo así acudir a notaría y ahorrando gastos superfluos de gestoría.
⚠️ Atención a las contraprestaciones ocultas:
En muchas ocasiones, la entidad aceptará rebajar tu tipo de interés nominal a cambio de que contrates un nuevo seguro o un plan de previsión con aportaciones obligatorias. Haz siempre el cálculo global de la TAE: si la prima anual del seguro sube más de lo que ahorras de cuota, la rebaja no es rentable.
Cuándo resulta preferible novar frente a subrogar
La novación es la alternativa idónea cuando la diferencia de condiciones con respecto a la competencia es pequeña, ya que el proceso se resuelve en plazos más breves y con un desgaste administrativo sensiblemente menor. En cambio, si tu banco actual se niega en redondo a negociar o impone condiciones leoninas, iniciar el traslado a otra entidad mediante subrogación es el paso obligado para proteger tu patrimonio.
-
Cuánto puedo pedir de hipoteca según mi sueldo: límites
Antes de lanzarse a visitar pisos o consultar portales inmobiliarios, la primera pregunta que debe…
-
Cuánto dinero hay que tener ahorrado para comprar una casa: guía y números reales
Saber con exactitud cuánto dinero hay que tener ahorrado para comprar una casa es el…
-
El banco deniega la hipoteca: qué hacer y cómo solucionarlo
Descubrir que el banco deniega la hipoteca tras semanas de recopilar documentación suele resultar desalentador…

Deja una respuesta